Drohnen auf dem Hof: Welche Versicherung Sie wirklich brauchen – und was viele übersehen
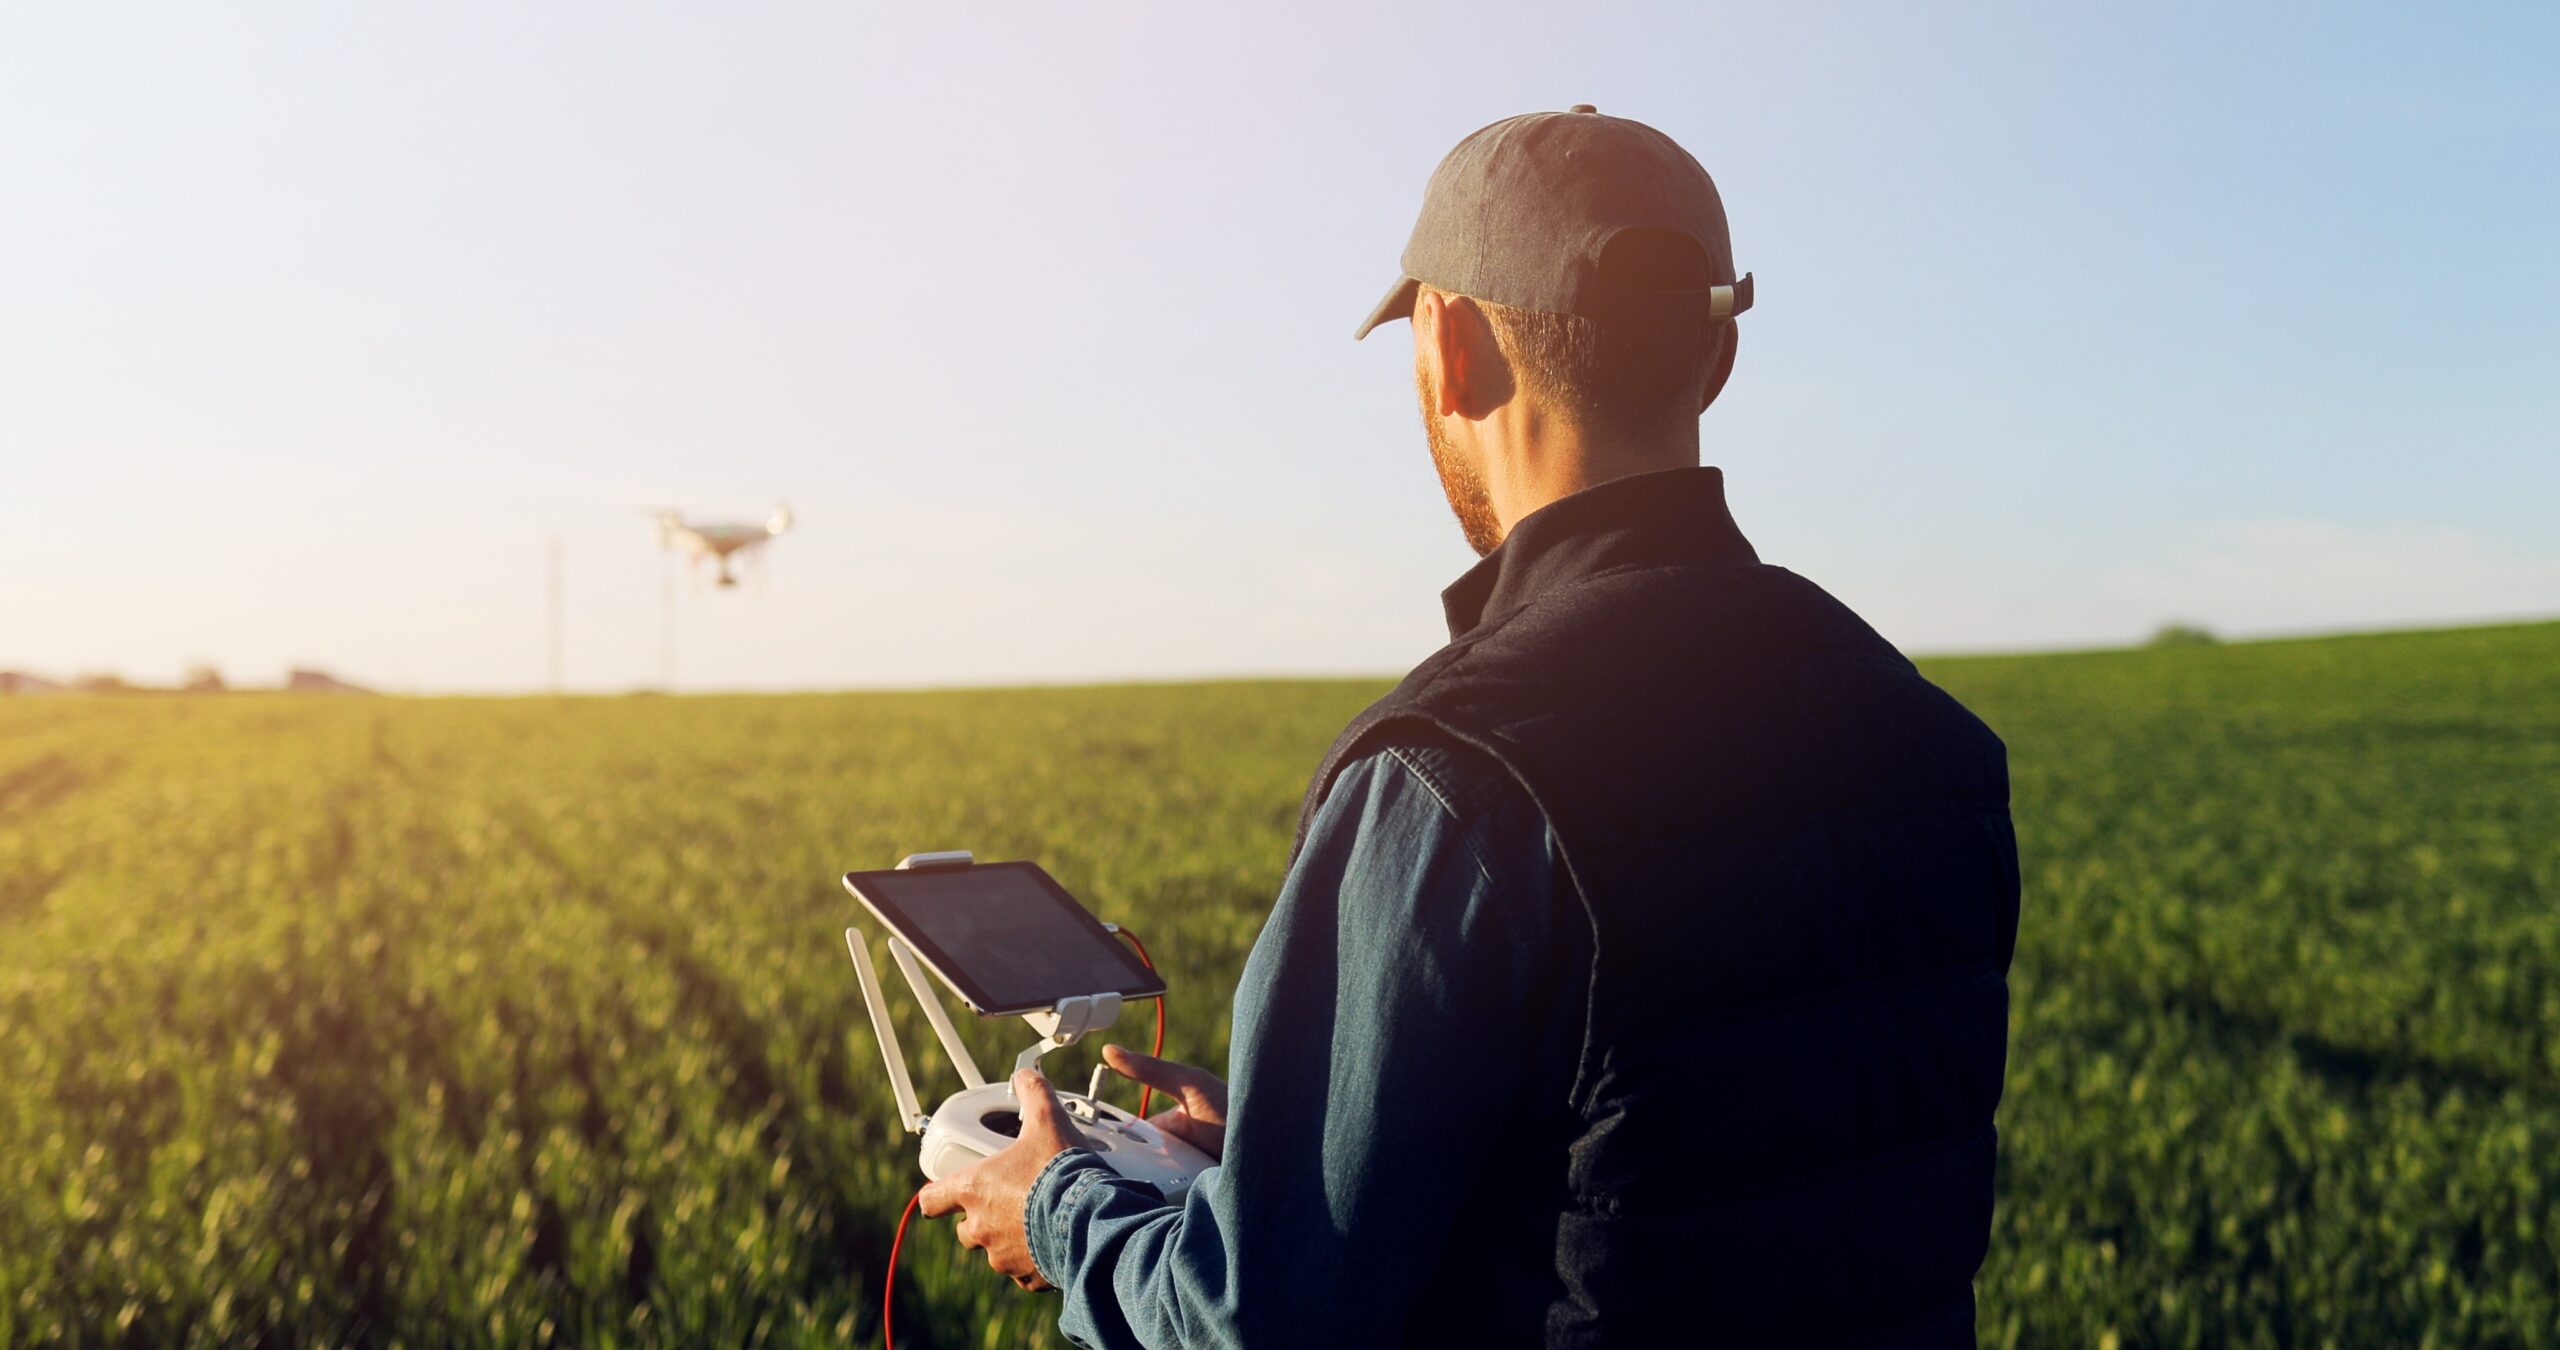
Drohnen sind längst mehr als ein technisches Spielzeug. Luftaufnahmen vom eigenen Betrieb, die Kontrolle von Gebäuden, Vermessung, Forstwirtschaft oder Tierschutz – die Einsatzmöglichkeiten sind vielfältig. Am häufigsten werden Drohnen auf den Höfen bei der Kitzrettung eingesetzt. Vor dem Mähen spüren sie Rehkitze im hohen Gras auf, damit kein Tier übersehen wird. Doch wer eine Drohne steigen lässt, übernimmt Verantwortung. Und die beginnt nicht erst in der Luft, sondern schon bei der Frage: Bin ich richtig abgesichert?
Was viele nicht wissen: Für jede Drohne gilt in Deutschland eine Versicherungspflicht – ganz egal, wie klein oder leicht sie ist. Und diese Pflichtversicherung schützt nur die anderen. Ihre eigene Drohne ist damit nicht abgesichert. In diesem Beitrag zeigen wir Ihnen, worauf es ankommt – verständlich und ohne Fachchinesisch. Damit Sie in Ruhe entscheiden können, was zu Ihrem Betrieb passt.
Was ist eigentlich eine Drohne?
Eine Drohne ist ein kleines Fluggerät ohne Pilot an Bord. Gesteuert wird sie per Fernbedienung vom Boden aus. Manche Drohnen können auch selbstständig fliegen.
Drohnen werden zum Beispiel genutzt für:
- Fotos und Videos aus der Luft
- die Kontrolle von Gebäuden oder Strommasten
- das Vermessen von Flächen
- die Forstwirtschaft
- den Tierschutz
Was bedeutet das konkret? Ob Sie Ihre Felder von oben fotografieren oder ein Dach prüfen, ohne auf die Leiter zu steigen: Für Ihre Versicherung ist wichtig, wofür Sie die Drohne nutzen. Dazu gleich mehr.
Hilfe benötigt?
Dann lassen Sie sich einfach unverbindlich von uns beraten.
Schützen Sie Ihren Bauernhof noch heute!
Wir zeigen Ihnen, wie einfach es ist, Ihren Betrieb vor unerwarteten Schäden zu schützen.
Ohne Versicherung kein Abheben: Warum die Drohnen-Haftpflicht für jeden Pflicht ist
In Deutschland ist das Fliegen mit einer Drohne haftpflichtversicherungspflichtig (§ 43 Luftverkehrsgesetz). Das gilt unabhängig von Größe und Gewicht – und unabhängig davon, ob Sie die Drohne privat oder für Ihren Betrieb nutzen.
Wer ohne Versicherung fliegt, begeht eine Ordnungswidrigkeit. Außerdem müssen Sie beim Fliegen eine Versicherungsbestätigung dabei haben (§ 106 Luftverkehrs-Zulassungs-Ordnung).
Die Drohnen-Haftpflicht kann als eigener Vertrag abgeschlossen werden. Teilweise lässt sie sich auch in eine bestehende Betriebs- oder Privathaftpflichtversicherung einschließen.
Was leistet die Drohnen-Haftpflicht?
Sie springt ein, wenn beim Fliegen andere Menschen oder fremdes Eigentum zu Schaden kommen. Dabei übernimmt sie drei Aufgaben:
- Sie prüft, ob Sie überhaupt haften.
- Sie zahlt berechtigte Schadenersatzforderungen.
- Sie wehrt unberechtigte Forderungen für Sie ab.
Eine gute Drohnen-Haftpflicht deckt unter anderem diese Schäden ab:
- Personen- und Sachschäden
- Vermögensschäden Dritter durch Absturz oder Notlandung der Drohne
- Schäden an der Umwelt durch Feuer, Explosion, Zusammenstoß, Absturz oder eine registrierte Notfallsituation
- die gesetzliche Pflicht, Umweltschäden nach dem Umweltschadensgesetz zu sanieren
Eine Selbstbeteiligung gibt es in der Haftpflicht nicht.
Was kostet das?
Für gewerbliche Halter mit Sitz in Deutschland bieten wir einen standardisierten Schutz für Drohnen bis 25 Kilogramm Startgewicht, die für Foto- und Filmaufnahmen eingesetzt werden. Die private Nutzung ist dabei mitversichert. Die Jahresbeiträge bewegen sich je nach Versicherungssumme zwischen 200 und 350 EUR im Jahr.
Für die rein private Nutzung beginnen die Beiträge bei 81 € im Jahr (1 Mio. € Versicherungssumme). Die Verträge laufen jeweils ein Jahr und verlängern sich automatisch.
Was viele übersehen: Der Standardschutz gilt für Foto- und Filmaufnahmen. Setzen Sie Ihre Drohne für andere Zwecke ein oder wiegt sie mehr als 25 Kilogramm, muss der Versicherungsschutz individuell vereinbart werden. Deshalb lohnt es sich, vorher genau hinzuschauen, wofür die Drohne auf Ihrem Hof tatsächlich gebraucht wird.
Wo die Haftpflicht an ihre Grenzen stößt
Keine Versicherung deckt alles ab. Bei der Drohnen-Haftpflicht gibt es einige Punkte, die Sie kennen sollten:
- Fliegen außer Sichtweite: Fliegen Sie die Drohne außerhalb Ihrer Sichtweite – dazu zählt auch das Fliegen mit Daten- oder Videobrille –, besteht kein Versicherungsschutz. Ausnahmen: Die Drohne wiegt nicht mehr als 250 Gramm, oder eine zweite Person hat die Drohne ständig im Blick und kann Sie sofort warnen.
- Automatischer Flug: Fliegt die Drohne automatisch-autonom, ist das nur versichert, wenn Sie jederzeit per Fernsteuerung manuell eingreifen können.
- Persönlichkeits- und Datenschutzrechte: Ansprüche wegen verletzter Persönlichkeits-, Urheber- oder Datenschutzrechte sind ausgeschlossen. Wer also beim Filmen versehentlich Nachbarn ins Bild nimmt und dafür belangt wird, ist hier nicht abgesichert.
- Behördliche Auflagen: Sie sind verpflichtet, alle behördlichen Auflagen einzuhalten. Wer das nicht tut, riskiert seinen Versicherungsschutz. Welche?
Was bedeutet das konkret? Die beste Versicherung nützt wenig, wenn die Regeln nicht eingehalten werden. Versicherung und Vorschriften gehören zusammen – mehr dazu in Abschnitt 5.
Absturz, Diebstahl, Materialfehler: Warum Ihre eigene Drohne eine Kasko braucht
Die Haftpflicht zahlt für Schäden, die andere erleiden. Stürzt Ihre Drohne ab und geht kaputt, bleiben Sie selbst auf den Kosten sitzen – es sei denn, Sie haben eine Drohnen-Kaskoversicherung. Beide Versicherungen werden getrennt voneinander abgeschlossen.
Die Drohnen-Kasko ist eine sogenannte Allgefahrenversicherung. Sie leistet bei Beschädigung, Zerstörung oder Totalschaden durch:
- Bedienungsfehler
- Anprall, Bodenstürze und Bruchschäden
- Diebstahl
- vorsätzliche Beschädigung durch Dritte
- Konstruktions- oder Materialfehler – auch nach Ablauf der Garantie
Versichert ist die Drohne beim Fliegen im Freien und während der Aufbewahrung in festen Gebäuden. Flüge in geschlossenen Räumen sind nicht versichert.
Basis oder Premium?
- Basis-Deckung: die Drohne selbst samt fest eingebauter Kamera, ohne weiteres Zubehör. Gilt in der EU, der Schweiz, Norwegen und Großbritannien.
- Premium-Deckung: zusätzlich abnehmbare Kameras, Messgeräte, Fernsteuerungen, Steuer- und Ladegeräte, Ersatz- und Wechselakkus, lose Ersatzteile sowie ein Smartphone, das als Fernsteuerung genutzt wird. Dazu kommen Transportschäden. Gilt weltweit (außer in sanktionierten Ländern).
Technische Voraussetzungen
Damit eine Drohne überhaupt kaskoversichert werden kann, muss sie über eine Coming-Home- oder Failsafe-Funktion verfügen. Das heißt: Bei Signalverlust, Störsignalen oder schwachem Akku fliegt sie automatisch zum Startpunkt zurück oder landet selbstständig.
Zusätzlich wichtig ist ein eingebauter Flugdatenschreiber. Fehlt er, verdoppelt sich die Selbstbeteiligung.
Was wird im Schadenfall ersetzt?
Versicherungswert ist der Preis, den Sie beim Kauf bezahlt haben. Bei einem Totalverlust in den ersten zwölf Monaten nach dem Kauf wird dieser Wert ersetzt – höchstens aber der aktuelle Herstellerpreis. Danach gibt es Abzüge je nach Alter des Geräts:
- älter als 1 bis 2 Jahre: 20 %
- älter als 2 bis 3 Jahre: 30 %
- älter als 3 bis 4 Jahre: 40 %
- älter als 4 bis 5 Jahre: 60 %
- älter als 5 Jahre: 75 %
Selbstbeteiligung und Wartezeit
- Gewerbliche Nutzung: 15 %, mindestens 150 € je Schadenfall. Keine Wartezeit – der Pilot muss aber mindestens drei Stunden Flugerfahrung laut Flugbuch nachweisen.
- Private Nutzung: 100 € je Schadenfall. Hier gilt eine Wartezeit von einem Monat ab Versicherungsbeginn.
- Ab dem zweiten Schaden verdoppelt sich die Selbstbeteiligung.
- Wird die Drohne aus einem abgestellten Fahrzeug gestohlen, gilt eine Selbstbeteiligung von 20 % (mindestens 250 €, höchstens 2.500 €).
Bei gewerblicher Nutzung sind auch alle Mitarbeitenden und Beauftragten versichert – sofern sie die drei Stunden Flugerfahrung nachweisen können.
Ein Beispiel aus der Praxis: Bei einer Familienfeier macht ein Versicherungsnehmer Fotos mit seiner Drohne. Mitten im Flug verliert er die Kontrolle, die Drohne prallt auf den Boden und ist zerstört. Schaden: 1.500 €. Die Kasko erstattet den gesamten Schaden – abzüglich der vereinbarten Selbstbeteiligung.
Ein zweites Beispiel: Drei Jahre nach dem Kauf hat eine Drohne einen Kurzschluss – Ursache ist ein Materialfehler. Die Reparatur würde mehr kosten als eine neue Drohne. Schaden: 2.000 €. Die Garantie ist längst abgelaufen, doch die Kasko ersetzt den Zeitwert der Drohne, abzüglich der Selbstbeteiligung.
Regeln am Himmel: Was Sie als Halter beachten müssen
Seit einigen Jahren gelten in der gesamten EU und der Schweiz einheitliche Regeln für Drohnen. Die meisten Drohnen fliegen in der sogenannten „offenen Kategorie“. Dort brauchen Sie keine Betriebsgenehmigung, wenn Sie folgende Grundregeln einhalten:
- maximal 120 Meter über Grund
- direkter Sichtkontakt zur Drohne während des gesamten Flugs (oder eingeschalteter Follow-me-Modus)
- höchstens 25 Kilogramm Abfluggewicht
- kein Transport gefährlicher Güter
- kein Abwerfen von Gegenständen
Innerhalb der offenen Kategorie gibt es drei Unterkategorien. Sie richten sich vor allem nach dem Gewicht der Drohne und legen fest, wie nah Sie an unbeteiligte Personen heranfliegen dürfen:
- A1 (unter 900 Gramm): Heranfliegen an Personen erlaubt, Überfliegen sollte vermieden werden.
- A2 (bis 4 Kilogramm): bis 30 Meter seitlicher Abstand zu Personen, im Langsamflugmodus bis 5 Meter.
- A3 (bis 25 Kilogramm): nur, wenn keine unbeteiligten Personen gefährdet werden. Zu Wohn-, Gewerbe-, Industrie- und Erholungsgebieten gilt ein Mindestabstand von 150 Metern.
Wer außerhalb der Sichtweite oder mit einer Drohne ab 25 Kilogramm fliegen möchte, fällt in die „spezielle Kategorie“. Dafür braucht es eine Genehmigung der zuständigen Luftfahrtbehörde.
Hier dürfen Sie grundsätzlich nicht fliegen
- über Einsatzorten von Polizei und Rettungskräften
- über großen Menschenansammlungen
- im An- und Abflugbereich von Flugplätzen
- über Krankenhäusern, Industrieanlagen sowie Bundes- und Landesbehörden
- über Bundesfernstraßen, Wasserstraßen und Bahnanlagen
- über Wohngrundstücken, wenn die Drohne mehr als 250 Gramm wiegt oder eine Kamera bzw. Sensoren hat – es sei denn, der Eigentümer hat zugestimmt
Registrierung und Drohnenführerschein
- Registrierung: Wiegt Ihre Drohne 250 Gramm oder mehr – oder hat sie eine Kamera –, müssen Sie sich beim Luftfahrt-Bundesamt registrieren. Ihre Registrierungsnummer muss sichtbar an jeder Drohne angebracht sein.
- Kleiner EU-Drohnenführerschein: Pflicht ab 250 Gramm Startgewicht und für alle Drohnen mit Kamera. Es handelt sich um einen Online-Test mit 40 Fragen.
- Großer EU-Drohnenführerschein: Pflicht für die schwereren Drohnenklassen C2 bis C4 – mit Theorieprüfung und Praxistraining.
Beide Nachweise gelten fünf Jahre und müssen danach erneuert werden. Ohne Nachweis dürfen nur Drohnen unter 250 Gramm und ohne Kamera geflogen werden.
Das Wichtigste auf einen Blick
- Für jede Drohne gilt in Deutschland eine Haftpflicht-Versicherungspflicht – egal ob privat oder gewerblich, egal wie schwer.
- Die Versicherungsbestätigung müssen Sie beim Fliegen dabeihaben.
- Die Haftpflicht zahlt für Schäden bei anderen. Für Ihre eigene Drohne brauchen Sie eine separate Kaskoversicherung.
- Der Standardschutz der Haftpflicht gilt für Foto- und Filmaufnahmen bis 25 Kilogramm. Andere Einsatzzwecke müssen individuell versichert werden.
- Fliegen außer Sichtweite, mit Videobrille oder ohne Eingriffsmöglichkeit ist in der Regel nicht versichert.
- Die Kasko greift bei Absturz, Bedienungsfehler, Diebstahl und Materialfehlern – auch nach Ablauf der Garantie.
- Voraussetzung für die Kasko: Coming-Home-Funktion. Ohne Flugdatenschreiber verdoppelt sich die Selbstbeteiligung.
- Registrierung und Drohnenführerschein sind ab 250 Gramm oder mit Kamera Pflicht.
Unser Fazit für Sie als Hofinhaber
Eine Drohne kann im Betriebsalltag eine echte Hilfe sein. Aber sie ist auch ein Risiko – für andere und für Ihr eigenes Portemonnaie.
Die Haftpflicht ist Pflicht. Ob sie bei Ihnen schon in der Betriebshaftpflicht steckt oder einen eigenen Vertrag braucht, ob Ihr Einsatzzweck abgedeckt ist und ob sich eine Kasko für Ihr Gerät lohnt – das hängt von Ihrem Betrieb und Ihrer Drohne ab.
Genau das schauen wir uns gerne gemeinsam mit Ihnen an. Ohne Druck, verständlich und mit Blick auf das, was Sie wirklich brauchen. Damit Sie beim nächsten Flug nur an eines denken müssen: an das, was Sie von oben sehen wollen.
Häufige Fragen zur Drohnenversicherung
Torsten Kaiser-Schröder
Torsten Kaiser-Schröder bringt über 20 Jahre Erfahrung als Versicherungsmakler für landwirtschaftliche Familienbetriebe mit. Jahrgang 1970, aufgewachsen auf einem Bauernhof mit 200 Zuchtsauen und 75 ha Ackerland, hat er als Diplom-Agraringenieur und zertifizierter Risikomanager (TÜV Nord CERT GmbH) eine tiefe Verbundenheit zur Landwirtschaft. Als Experte für Generationenberatung und Firmenkundenversicherung nutzt er sein umfangreiches Wissen, um landwirtschaftliche Betriebe umfassend abzusichern und bei wichtigen Entscheidungen zu unterstützen.